
¡Escucha las noticias del mes en formato podcast!
Xterna: 30 años construyendo confianza. Soluciones que simplifican, resultados que perduran.
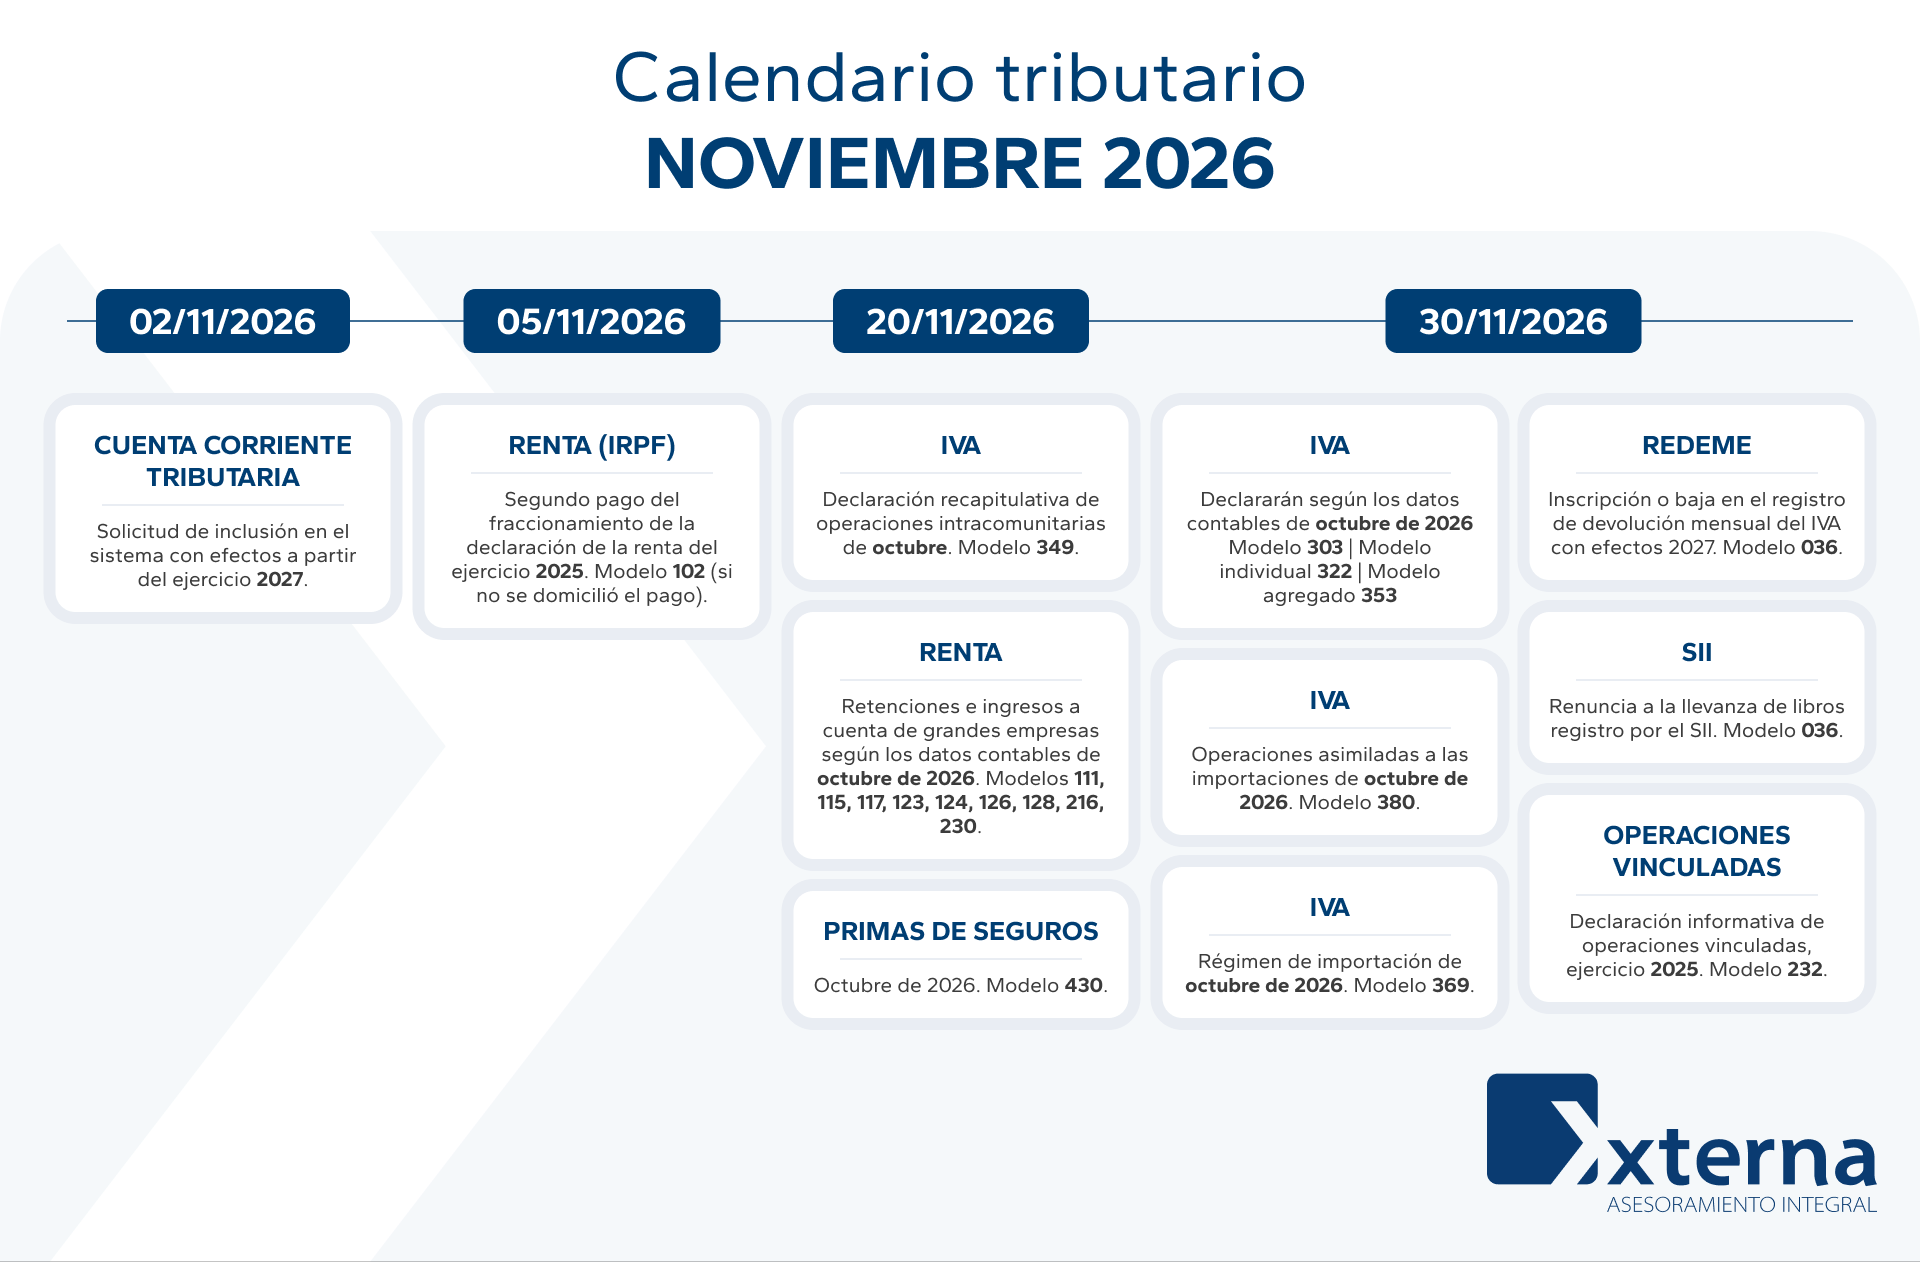
Calendario tributario – Noviembre 2026
Noviembre arranca con dos plazos muy próximos, la Cuenta Corriente Tributaria y el segundo pago de la Renta 2025, y cierra con las declaraciones de fin de mes. En el ámbito laboral, conviene tener presentes la huelga general, el Real Decreto-ley 31/2026 y las Elecciones Generales.
A continuación, resumimos los principales vencimientos y los cambios más relevantes a tener en cuenta.
Principales vencimientos fiscales
Hasta el 2 de noviembre de 2026
Cuenta Corriente Tributaria
- Solicitud de inclusión en el sistema
Con efectos a partir del ejercicio 2027. Al coincidir el 31 de octubre en sábado, el plazo se traslada al lunes 2 de noviembre.
Hasta el 5 de noviembre de 2026
Renta 2025 (IRPF)
- Segundo pago del fraccionamiento
Ingreso del 40 % restante de la declaración de 2025. Si el pago está domiciliado, se cargará ese día; si no, se ingresa con el modelo 102.
Hasta el 20 de noviembre de 2026
Retenciones e ingresos a cuenta (IRPF y Sociedades)
- Empresas con volumen de operaciones superior a 6.010.121,04 €
Declaración según datos contables de octubre de 2026 (modelos 111, 115, 117, 123, 124, 126, 128, 216 y 230).
Impuesto sobre el Valor Añadido (IVA)
- Declaración recapitulativa de operaciones intracomunitarias de octubre de 2026 – Modelo 349.
Impuesto sobre las Primas de Seguros
- Octubre de 2026 – Modelo 430.
Hasta el 30 de noviembre de 2026
Impuesto sobre el Valor Añadido (IVA)
- Empresas con volumen de operaciones superior a 6.010.121,04 € y empresas inscritas en el REDEME
Declaración según datos contables de octubre de 2026 – Modelo 303. - Grupos de entidades
Modelo individual 322 y modelo agregado 353, con datos de octubre de 2026. - Operaciones asimiladas a las importaciones
Octubre de 2026 – Modelo 380. - Ventanilla única
Régimen de importación de octubre de 2026 – Modelo 369.
Otras declaraciones
- REDEME y SII
Solicitud de inscripción o baja en el Registro de Devolución Mensual con efectos desde 2027 y renuncia a la llevanza de libros registro por el SII – Modelo 036. - Operaciones vinculadas
Declaración informativa del ejercicio 2025 – Modelo 232.
Opciones y obligaciones fiscales a tener en cuenta
Cuenta Corriente Tributaria
Las empresas que lo deseen pueden solicitar la inclusión en este sistema con efectos desde 2027, siempre que cumplan los siguientes requisitos:
- Ejercer actividades empresariales o profesionales, y estar obligado, como consecuencia de ellas, a presentar periódicamente autoliquidaciones de IVA o determinadas autoliquidaciones de retenciones e ingresos a cuenta.
- Que los créditos reconocidos durante el ejercicio anterior a la solicitud equivalgan, al menos, al 40 % de las deudas tributarias devengadas en el mismo período.
- Estar al corriente de todas las obligaciones tributarias exigidas por la normativa reguladora del T. Están exentas, con carácter general, las personas físicas y las entidades con una cifra de negocios inferior a 1 millón de euros.
Registro de Devolución Mensual del IVA (REDEME)
Hasta el 30 de noviembre puede solicitarse la inscripción en el REDEME, o la baja, con efectos desde 2027. La inscripción obliga a presentar el IVA mensualmente y a llevar los libros registro a través del SII. Se solicita con el modelo 036, y hay que estar al corriente de las obligaciones tributarias, no tributar en el régimen simplificado del IVA y no haber sido excluido del registro en los tres años anteriores.
Modelo 232 – Operaciones vinculadas
Durante noviembre debe presentarse el modelo 232, correspondiente a los períodos impositivos cerrados a 31 de diciembre de 2025. Existe obligación de declarar en estos casos:
- Misma persona o entidad vinculada
Operaciones que superen los 250.000 euros en el período, a valor de mercado. - Operaciones específicas
Cuando las de cada tipo superen los 100.000 euros, como transmisiones de negocios, de participaciones o valores no cotizados, operaciones sobre inmuebles y sobre activos intangibles. - Regla del 50 % de la cifra de negocios
Operaciones del mismo tipo y método de valoración que superen conjuntamente el 50 % de la cifra de negocios. - Otros supuestos
Reducción por cesión de determinados activos intangibles y jurisdicciones no cooperativas, con independencia del importe.
Recomendamos iniciar el cotejo de la operativa de 2025 con socios, sociedades del grupo y demás entidades vinculadas, y verificar la documentación de precios de transferencia de la empresa y del grupo.
Cambios laborales relevantes
Huelga general del 11 de noviembre
Está convocada una huelga general para el 11 de noviembre de 2026. Estos son los aspectos que conviene tener en cuenta:
- Comunicación y ejercicio del derecho de huelga
Derecho fundamental reconocido en el artículo 28.2 de la Constitución. La persona trabajadora no tiene que comunicarlo ni pedir autorización, y debe respetarse la libertad de trabajo de quien no se adhiera. La empresa no puede sustituir a los huelguistas con personal contratado tras el preaviso, salvo supuestos legales. - Retribuciones
El contrato queda suspendido y no se percibe el salario del tiempo de huelga, por lo que la empresa puede descontarlo en nómina de forma proporcional. No afecta a la duración ni a la retribución de las vacaciones. - Seguridad Social
Alta especial con suspensión de la obligación de cotizar. Hay que comunicar a la TGSS la relación de personas huelguistas y la finalización de esa situación.
Real Decreto-ley 31/2026
Publicado en el BOE el 21 de octubre de 2026, introduce medidas de Seguridad Social que afectan a la gestión de la plantilla:
- 1. Dos situaciones nuevas de incapacidad temporal
Patología limitante derivada de trastorno menopáusico y lesiones derivadas de violencia de género, con el salario íntegro del día de la baja a cargo de la empresa. - 2. Cambio de la base reguladora de la IT
Afecta a todas las bajas por contingencias comunes: se calcula con la base de cotización del mes inmediatamente anterior al mes previo al de la baja. - 3. Reducción de jornada por cuidado de menor con cáncer o enfermedad grave
Disfrute simultáneo por ambos progenitores, con el 50 % de su base reguladora cada uno. - 4. Otras novedades
Medidas de protección social sin efecto directo en la gestión de nóminas, como la viudedad de parejas de hecho y el Fondo de Garantía de Pensiones Alimenticias.
Los cambios en la incapacidad temporal se aplican desde el 1 de diciembre de 2026. Recomendamos revisar los complementos de incapacidad temporal del convenio aplicable.
Elecciones Generales del 29 de noviembre
El Real Decreto 806/2026 convoca Elecciones Generales para el domingo 29 de noviembre de 2026. Derechos y obligaciones en la empresa:
- Permiso para votar
Tiempo indispensable para votar, sin pérdida de retribución. Las instrucciones oficiales fijan la duración según el horario de trabajo (en procesos anteriores, hasta 4 horas). - Mesas, interventores y apoderados
Los miembros de mesa e interventores no trabajan el día de la votación y tienen 5 horas de reducción de jornada el día siguiente; los apoderados, el día de la votación. - Obligaciones
La empresa facilita el voto y no puede denegar ni descontar el permiso; la persona trabajadora avisa con antelación y aporta el justificante si se le solicita.