
¡Escucha las noticias del mes en formato podcast!
Xterna: 30 años construyendo confianza. Soluciones que simplifican, resultados que perduran.
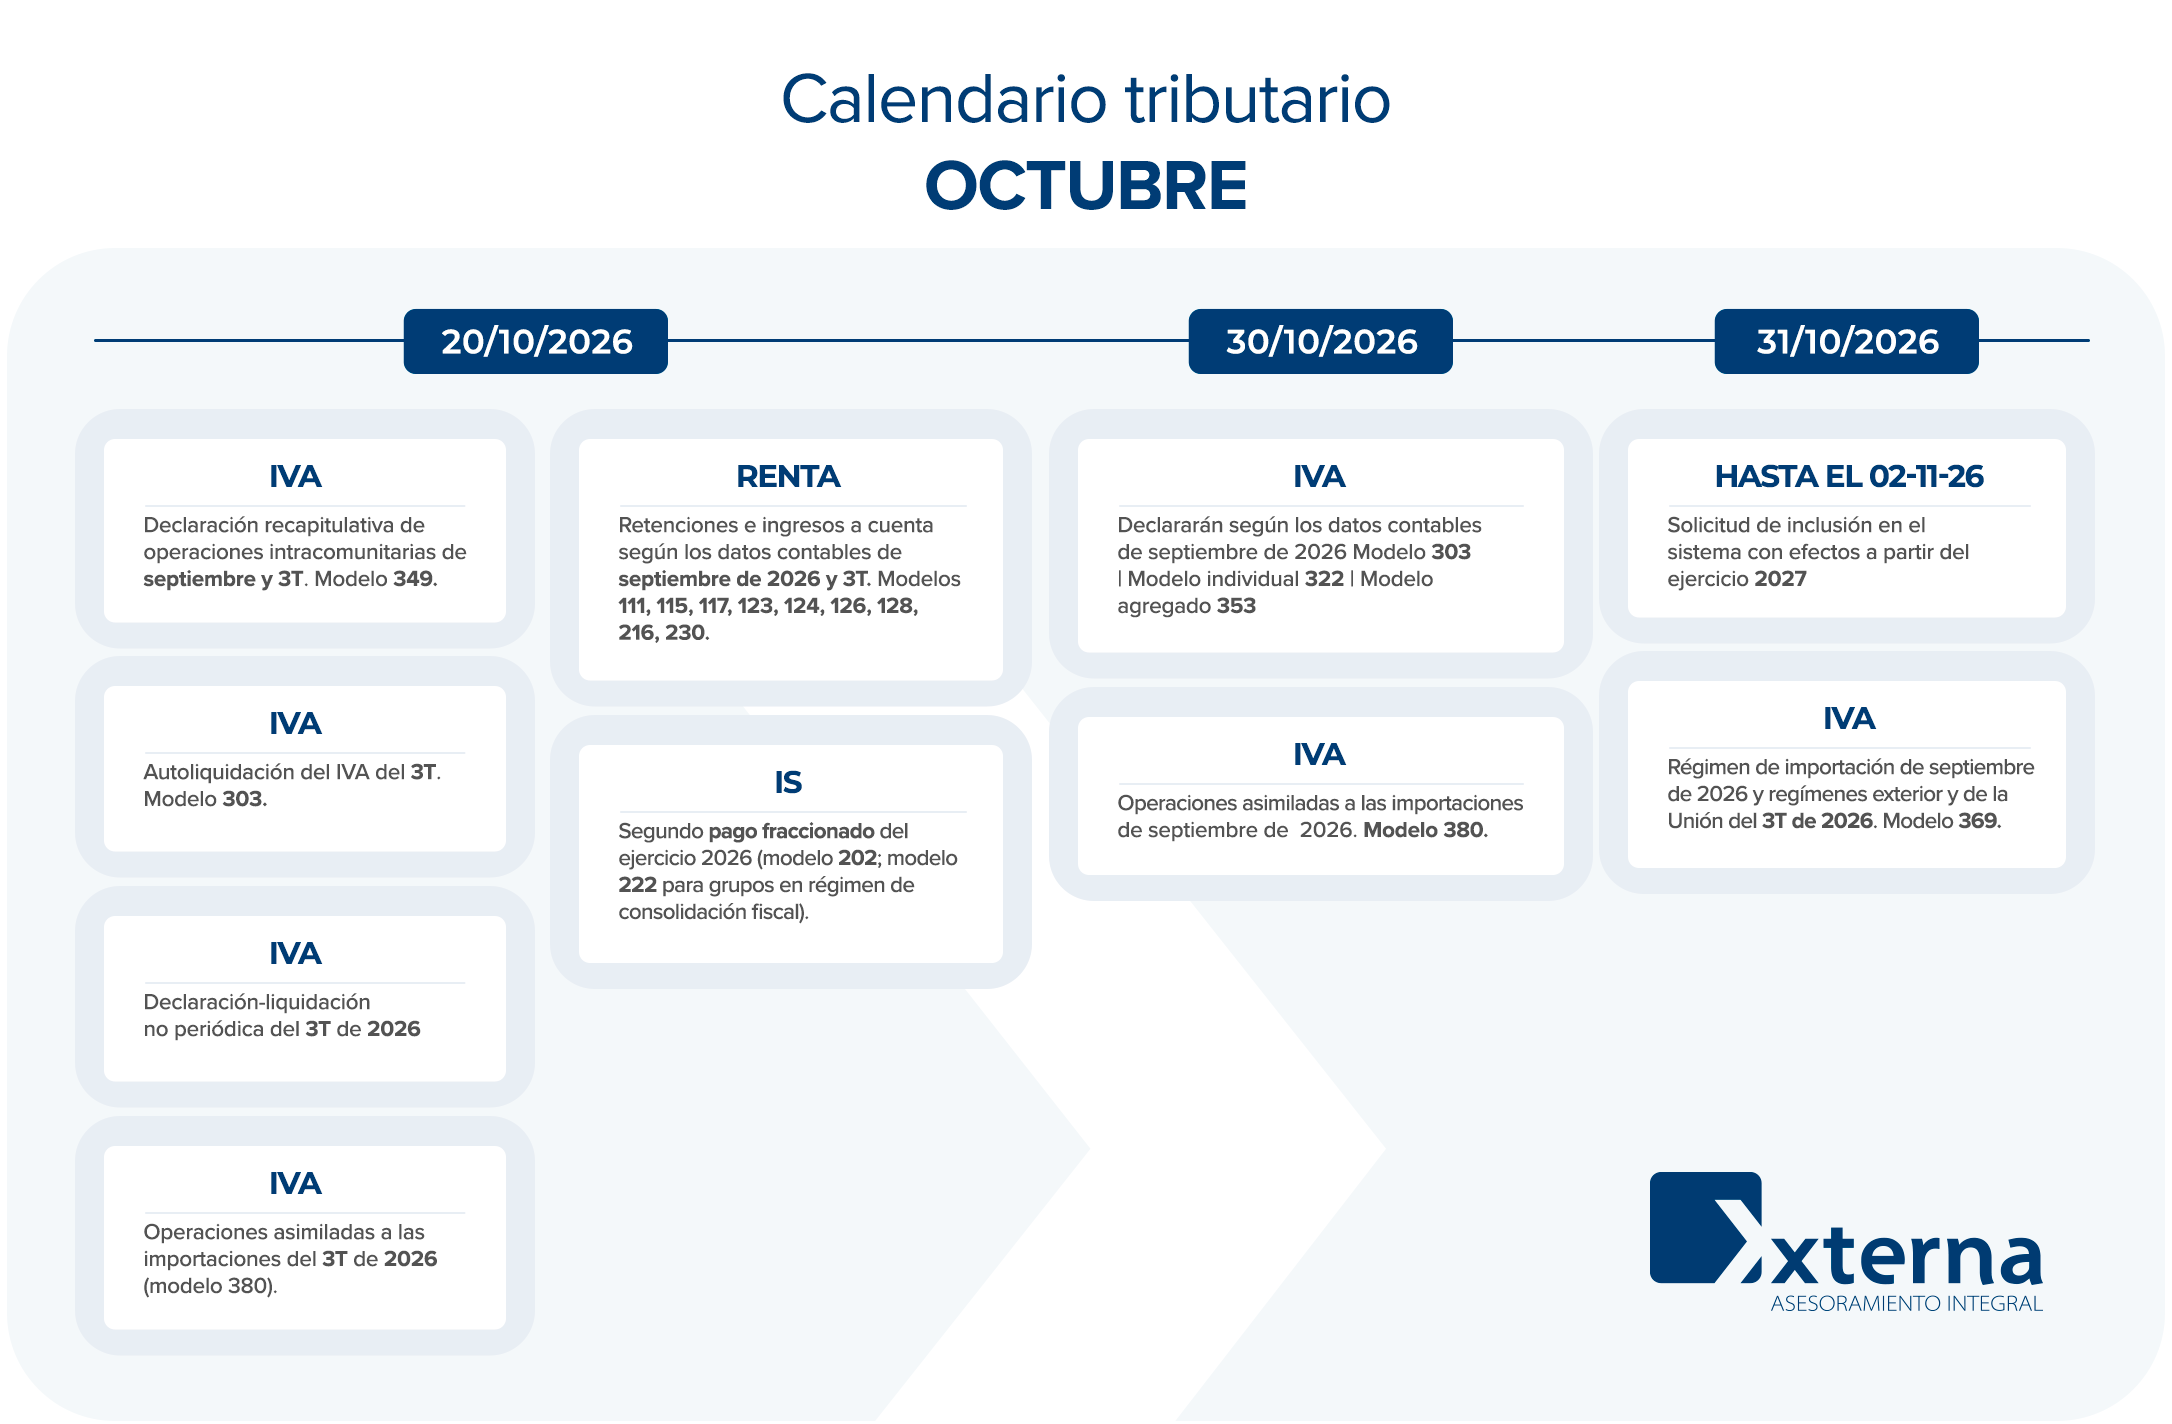
Calendario tributario – Octubre 2026
Novedades fiscales
VeriFactu y adaptación del programa de facturación
- Las sociedades incluidas en esta obligación deben adaptar sus sistemas de facturación antes del 1 de enero de 2027. Para el resto de obligados tributarios, el plazo es antes del 1 de julio de 2027.
- El programa debe generar registros inalterables y encadenados, incorporar el código QR en las facturas y garantizar la trazabilidad. Conviene pedir al proveedor confirmación por escrito del cumplimiento y de la fecha de actualización.
- Anticipar el cambio permite migrar datos, formar al equipo y hacer pruebas antes del cierre del año. Si tienes dudas, envíanos el nombre y la versión de tu programa y lo revisamos contigo.
Segundo pago fraccionado del Impuesto sobre Sociedades
- Hasta el 20 de octubre corresponde presentar el modelo 202, según el sistema de cuotas o el de base imponible que resulte aplicable. Este último es obligatorio cuando la cifra de negocios supera los 6 millones de euros en los 12 meses anteriores al inicio del período impositivo.
- Las entidades con cifra de negocios igual o superior a 10 millones de euros tienen reglas específicas. Recomendamos revisar el primer pago fraccionado y las previsiones de cierre antes de calcular el segundo.
Modelo 232 de operaciones vinculadas
En noviembre de 2026 se presenta la declaración correspondiente a los períodos impositivos cerrados el 31 de diciembre de 2025. Entre los supuestos que obligan a informar figuran:
- Operaciones con una misma persona o entidad vinculada que superen 250.000 €, valoradas a valor de mercado.
- Operaciones específicas de un mismo tipo que superen 100.000 €.
- Operaciones del mismo tipo y con el mismo método de valoración que, conjuntamente, superen el 50 % de la cifra de negocios, con independencia de los límites anteriores.
- Determinados supuestos de cesión de intangibles y operaciones o situaciones relacionadas con jurisdicciones no cooperativas, estas últimas con independencia de su importe.
Conviene revisar desde ahora las operaciones de 2025 con socios, sociedades del grupo y demás vinculados, así como la documentación de precios de transferencia.
Novedades laborales
Información escrita a las personas trabajadoras desde el 5 de octubre
El Real Decreto 723/2026 amplía la información sobre las condiciones laborales. Con carácter general, estas obligaciones afectan a relaciones de más de cuatro semanas, con reglas específicas para pesca y gente de mar.
- Debe detallarse, entre otros aspectos, el salario base y cada complemento, la jornada, el período de prueba y los sistemas algorítmicos o automatizados que intervengan en decisiones sobre las condiciones de trabajo.
- En las nuevas contrataciones, la información debe entregarse antes del inicio de la relación laboral. Para la plantilla ya contratada, debe facilitarse en 30 días hábiles desde la solicitud, si no dispone de ella.
Desde Xterna podemos revisar contigo la documentación laboral de tu empresa.
Vencimientos tributarios
Hasta el 20 de octubre
Retenciones e ingresos a cuenta
- Empresas con volumen de operaciones superior a 6.010.121,04 €: datos de septiembre de 2026 (modelos 111, 115, 117, 123, 124, 126, 128, 216 y 230).
- Resto de sujetos pasivos: datos del tercer trimestre de 2026 (modelos 111, 115, 117, 123, 124, 126, 128 y 216).
IVA
- Autoliquidación del tercer trimestre (modelo 303).
- Operaciones intracomunitarias de septiembre y del tercer trimestre, según corresponda (modelo 349).
- Declaración no periódica y operaciones asimiladas a las importaciones del tercer trimestre (modelos 309 y 380, respectivamente).
Sociedades e Impuesto sobre las Primas de Seguros
- Segundo pago fraccionado de 2026 (modelo 202; modelo 222 para grupos en consolidación fiscal).
- Primas de seguros de septiembre de 2026 (modelo 430).
Hasta el 30 de octubre
- IVA de septiembre de las empresas con volumen de operaciones superior a 6.010.121,04 € (modelo 303).
- Grupos de entidades: IVA de septiembre, mediante el modelo individual 322 y el agregado 353.
- Operaciones asimiladas a las importaciones de septiembre (modelo 380).
Hasta el 31 de octubre
- Ventanilla única: régimen de importación de septiembre y regímenes exterior y de la Unión del tercer trimestre (modelo 369). El plazo no se traslada, aunque el último día sea sábado o festivo.
Hasta el 2 de noviembre
Cuenta Corriente Tributaria: solicitud de inclusión con efectos desde 2027. El vencimiento se traslada al 2 de noviembre al coincidir el 31 de octubre con sábado.
- Realizar actividades empresariales o profesionales que obliguen a presentar declaraciones de IVA o retenciones a cuenta del IRPF o del Impuesto sobre Sociedades.
- Tener créditos reconocidos en el ejercicio anterior equivalentes, al menos, al 40 % de las deudas tributarias devengadas en ese mismo período.
- Estar al corriente de las obligaciones tributarias y no haber renunciado ni haber sido excluido del sistema en el ejercicio anterior o en el actual.
Recordatorio importante: salvo excepciones, existe obligación de presentar las declaraciones incluso cuando el resultado sea negativo.